Comment savoir si ma mutuelle rembourse les dépassements d’honoraires ?

L’essentiel en un clin d’œil
- Où regarder : colonne « honoraires » ou « dépassements d'honoraires » dans votre tableau de garanties et hors OPTAM → Voir
- OPTAM vs hors OPTAM : deux colonnes différentes, deux taux différents → Voir
- À 100 % BR, aucun dépassement n'est couvert : la mutuelle rembourse au-delà de ce taux. → Voir
- Opération hors OPTAM : même à 200 %, une partie du dépassement peut rester à payer. → Voir
Votre médecin ou votre chirurgien pratique des dépassements d’honoraires et vous voulez connaître votre reste à charge ? Pour savoir si votre mutuelle rembourse les dépassements d’honoraires, tout se lit dans votre tableau des garanties : le taux de la ligne « honoraires » et la distinction entre médecins OPTAM et non OPTAM.
Un taux de 100 % BR ne couvre aucun dépassement. Au-delà, la mutuelle rembourse une partie du surcoût, dans la limite de ce taux et des frais réels.
La méthode ci-dessous, en quatre étapes, vous permet de lire votre contrat sans erreur, avec des exemples chiffrés aux bases 2026 pour une consultation et pour une intervention. Si votre contrat se révèle insuffisant, le comparatif des mutuelles qui remboursent les dépassements d’honoraires détaille les formules adaptées.
À retenir
Pour savoir si votre mutuelle rembourse les dépassements d’honoraires, ouvrez votre tableau des garanties à la ligne « honoraires », en soins courants et en hospitalisation. Un taux de 100 % BR ne couvre aucun dépassement : au-delà, la mutuelle complète jusqu’au taux indiqué, part Sécu incluse. Vérifiez ensuite les deux colonnes OPTAM et hors OPTAM : hors OPTAM, un contrat responsable ne dépasse jamais 200 % et la base Sécu d’une consultation tombe à 23 € au lieu de 30 €. Avant une intervention, transmettez le devis du chirurgien à votre mutuelle pour connaître votre reste à charge exact.
Méthode : comment savoir si ma mutuelle rembourse les dépassements d’honoraires ?
Votre mutuelle rembourse les dépassements d’honoraires si votre tableau des garanties affiche un taux supérieur à 100 % BR sur la ligne « honoraires ». Quatre vérifications suffisent : trouver la bonne ligne, lire le taux, distinguer OPTAM et hors OPTAM, puis demander une simulation.
Étape 1 : trouvez la ligne « honoraires » dans votre tableau des garanties
Votre tableau des garanties se trouve dans votre espace adhérent ou dans vos conditions particulières. Bien lire votre tableau des garanties est la première étape.
La ligne « honoraires » apparaît à deux endroits, avec souvent deux taux différents :
- Soins courants : consultations et actes des médecins en cabinet ;
- Hospitalisation : honoraires du chirurgien et de l’anesthésiste lors d’une intervention.
Étape 2 : comprenez le pourcentage de remboursement
Le taux s’exprime en pourcentage de la base de remboursement (BR) de la Sécurité sociale, part Sécu incluse. À 100 % BR, la mutuelle ne paie que le ticket modérateur. Au-delà, elle couvre le dépassement jusqu’au taux indiqué, dans la limite des frais réels.
Le calcul est toujours le même : remboursement mutuelle = (taux du contrat × base) moins la part Sécu. Le détail des pourcentages de remboursement est expliqué pas à pas.
Exemple : consultation à 70 € chez un spécialiste OPTAM
Base de remboursement 30 €, remboursement Sécu 19 € (70 % moins 2 € de participation forfaitaire).
| Taux de votre mutuelle | Remboursé par la mutuelle | Total remboursé (Sécu + mutuelle) | Reste à charge |
|---|---|---|---|
| 100 % BR | 9 € | 28 € | 42 € |
| 150 % BR | 24 € | 43 € | 27 € |
| 200 % BR | 39 € | 58 € | 12 € |
| 300 % BR | 49 € | 68 € | 2 € |
| Frais réels | 49 € | 68 € | 2 € |
Calcul Cesar Santé Patrimoine, bases de remboursement 2026 de l’Assurance Maladie. Les 2 € restants correspondent à la participation forfaitaire, qu’aucune mutuelle responsable ne rembourse.
À retenir : à 100 % BR, votre mutuelle ne rembourse aucun dépassement. À 300 % BR, le dépassement est couvert tant que le médecin ne facture pas plus de trois fois la base.
Étape 3 : distinguez OPTAM et hors OPTAM
C’est le point le plus souvent mal compris. Votre tableau comporte en général deux colonnes pour les honoraires des médecins de secteur 2 :
- OPTAM (ou DPTAM) : médecins qui se sont engagés à limiter leurs dépassements ;
- hors OPTAM (ou non DPTAM) : médecins aux honoraires libres.
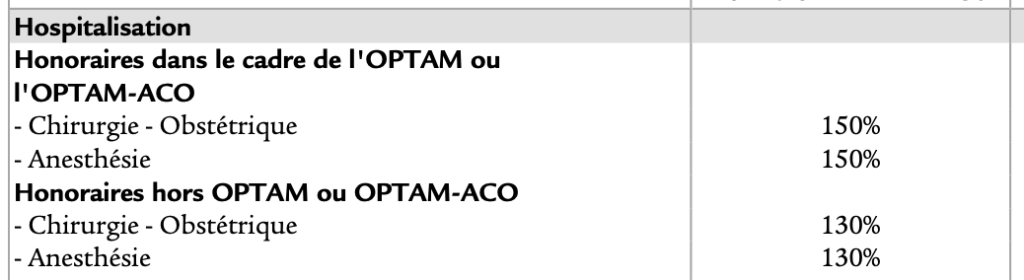
Le taux hors OPTAM est toujours plus bas. Dans un contrat responsable, il est plafonné à 200 % BR et doit être inférieur d’au moins 20 points au taux OPTAM. La Sécu rembourse aussi sur une base plus faible : 23 € au lieu de 30 € pour une consultation.
Résultat, pour la même consultation à 70 € avec un contrat à 200 % OPTAM et 180 % hors OPTAM : il vous reste 12 € à payer chez un médecin OPTAM, contre 30,60 € chez un médecin non OPTAM.
Extrait du tableau des garanties SwissLife Santé Retraités : le taux hors OPTAM est inférieur au taux OPTAM.
Attention : un médecin peut pratiquer des dépassements tout en étant adhérent à l’OPTAM. Vérifiez toujours son secteur et son adhésion sur l’Annuaire santé de l’Assurance Maladie avant une intervention.
Étape 4 : demandez une simulation
Pour un acte précis (consultation, chirurgie, anesthésie), demandez le devis du praticien. Il est obligatoire avant l’acte dès que les dépassements atteignent 70 €. Transmettez-le à votre mutuelle avec le nom du médecin et son secteur : elle vous indiquera exactement ce qu’elle rembourse.
Si votre mutuelle ne propose pas ce service, un conseiller Cesar Santé peut analyser votre tableau des garanties gratuitement.
📊 Faire analyser mon tableau de garanties gratuitement
Exemple : ce que votre tableau rembourse pour une intervention chirurgicale
Lors d’une intervention, la Sécu rembourse 100 % de la base des honoraires du chirurgien, mais rien du dépassement. C’est alors le taux « honoraires » de la partie hospitalisation de votre tableau qui compte, et non celui des soins courants.
Exemple illustratif d’une intervention en clinique privée avec un chirurgien de secteur 2 non OPTAM :
- Honoraires du chirurgien : 800 € ;
- Base de remboursement : 150 €, remboursée intégralement par la Sécu ;
- Dépassement : 650 €.
La mutuelle rembourse alors : (taux du contrat moins 100 %) × base.
| Taux hors OPTAM de votre mutuelle | Remboursé par la mutuelle | Reste à charge |
|---|---|---|
| 100 % BR | 0 € | 650 € |
| 150 % BR | 75 € | 575 € |
| 200 % BR (maximum d’un contrat responsable) | 150 € | 500 € |
| 300 % BR (contrat non responsable) | 300 € | 350 € |
| Frais réels (contrat non responsable) | 650 € | 0 € |
Exemple illustratif, calcul Cesar Santé Patrimoine. Les montants réels dépendent de l’acte et du chirurgien.
Avec un chirurgien non OPTAM, même la meilleure mutuelle responsable laisse ici 500 € à votre charge. Seul un contrat non responsable, comme une surcomplémentaire ou une mutuelle hospitalisation seule, peut aller au-delà. Avec un chirurgien OPTAM, les dépassements sont en général plus modérés et votre contrat peut les couvrir jusqu’à 300 % ou 400 % BR.
C’est pourquoi le niveau de garantie sur les dépassements est un critère déterminant pour les seniors qui consultent souvent des spécialistes ou prévoient une opération.
Kiné, infirmier : des dépassements très encadrés
Contrairement aux médecins, les kinésithérapeutes et les infirmiers conventionnés n’ont pas de secteur 2. Ils appliquent les tarifs de la Sécu et ne peuvent facturer un dépassement qu’en cas d’exigence particulière de votre part.
Ce dépassement pour exigence particulière (noté « DE » sur la feuille de soins) concerne par exemple :
- une séance à heure fixe ou en dehors des horaires habituels, à votre demande ;
- un déplacement inhabituel parce que vous avez choisi un praticien éloigné de chez vous.
Le praticien doit vous en informer avant la séance. Un supplément facturé sans exigence de votre part n’est pas prévu par la convention : vous pouvez interroger votre caisse d’Assurance Maladie.
Côté mutuelle, cherchez la ligne « auxiliaires médicaux » ou « honoraires paramédicaux » dans les soins courants. Le dépassement peut être remboursé selon votre contrat s’il figure sur la feuille de soins. Le remboursement kiné est détaillé séance par séance.
Nos conseils pour réduire votre reste à charge sur les dépassements
Une fois votre taux vérifié, quatre leviers permettent de réduire ce qui reste à payer.
- Choisissez un médecin secteur 1 ou OPTAM : l’Annuaire santé permet de filtrer par spécialité, secteur et adhésion à l’OPTAM dans votre zone.
- Comparez deux devis avant une intervention : le devis est obligatoire dès 70 € de dépassement. Transmettez-le à votre mutuelle avant l’acte pour connaître votre reste à charge exact.
- Adaptez votre niveau de garanties : si vous consultez régulièrement des spécialistes ou si une opération est prévue, un taux de 100 % BR ne couvre aucun dépassement. Visez au moins 150 % BR, et 200 % ou plus pour un suivi régulier.
- Changez de contrat si nécessaire : après un an d’adhésion, vous pouvez changer de mutuelle senior à tout moment pour une formule mieux adaptée à vos médecins et à votre budget.
Sources
Article rédigé par Léa Konqui, spécialiste mutuelle santé senior chez Cesar Santé Patrimoine. Bases de remboursement et règles vérifiées le 27/10/2026.
- SwissLife, tableau des garanties Santé Retraités 2026
- Assurance Maladie, Annuaire santé : secteur, OPTAM et tarifs des médecins
- Assurance Maladie, OPTAM et maîtrise des dépassements
- Assurance Maladie, mémo de facturation de la convention médicale : tarifs des consultations
- Service-Public.fr, information du patient sur les tarifs des consultations
- April, le contrat responsable : plafond des dépassements hors OPTAM
Vos questions fréquentes
Comment savoir si ma mutuelle rembourse les dépassements d’honoraires ?
Ouvrez votre tableau de garanties et cherchez la ligne « honoraires » ou « dépassements d’honoraires ». Si le taux affiché est 100 % BR, votre mutuelle ne rembourse que le ticket modérateur, pas le dépassement. À partir de 150 % BR, elle commence à couvrir une partie du dépassement. Vérifiez aussi si les colonnes OPTAM et hors OPTAM ont des taux différents.
Que signifie 200 % BR sur les dépassements d’honoraires ?
200 % BR signifie que la Sécu et la mutuelle remboursent ensemble jusqu’à deux fois la base de remboursement. Pour une base de 30 €, la couverture totale atteint 60 €. Votre mutuelle verse la différence entre ce plafond et la part de la Sécu.
Ma mutuelle rembourse-t-elle les dépassements d’honoraires d’un chirurgien hors OPTAM ?
Oui, mais moins bien. Dans un contrat responsable, le taux hors OPTAM est plafonné à 200 % BR et toujours inférieur au taux OPTAM. Pour une intervention, demandez le devis du chirurgien et transmettez-le à votre mutuelle avant l’acte.
Où trouver mon tableau des garanties ?
Il se trouve dans votre espace adhérent en ligne ou dans les conditions particulières de votre contrat. Vous pouvez aussi le demander à votre mutuelle ou à votre courtier.
Les dépassements d’honoraires du kiné sont-ils remboursés par la mutuelle ?
Oui, selon votre contrat. Les kinésithérapeutes en secteur 2 peuvent pratiquer des dépassements. Votre mutuelle les couvre selon son taux de prise en charge des soins de rééducation, distinct du taux sur les honoraires médicaux. Consultez la section « soins courants » de votre tableau de garanties.
Ça peut aussi vous intéresser
Cesar Santé Patrimoine c’est
 Service client premium et ultra-réactif
 Démarches administratives facilitées
 Récompenses fidélité exclusives